存储赛道的战争图谱:中美欧5129条诉讼数据背后的权力博弈
作者 | 知产查
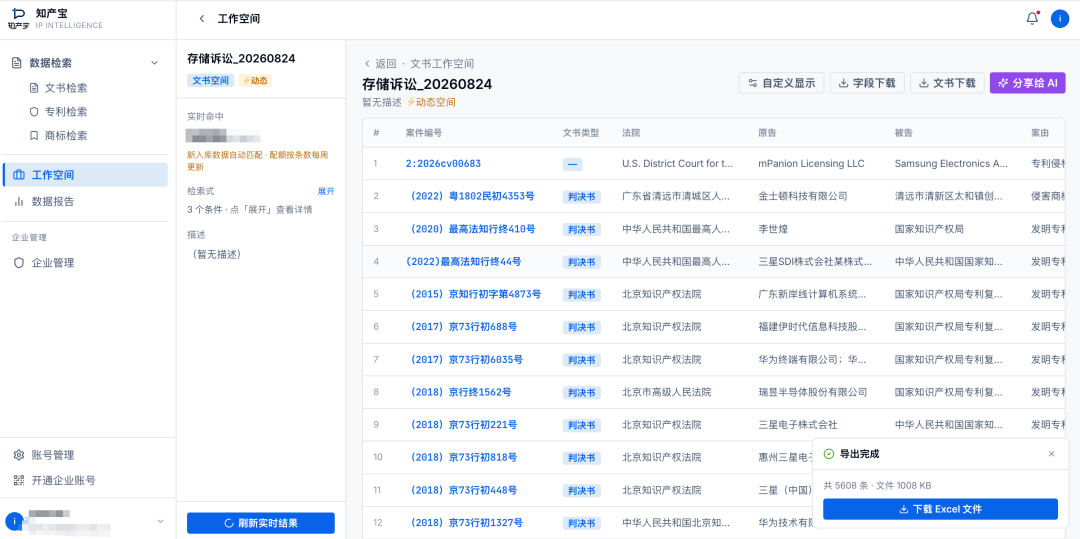
存储赛道的专利战争图谱:中美欧5129条诉讼数据背后的权力博弈数据来源: 知产查数据库(zhichancha.com)
检索日期: 2026-08-24
样本数量: 5,129条
引言:一场被数字掩盖的地缘博弈
存储,是数字文明的基础设施,也是半导体竞争中最难啃的骨头之一。当我们谈论芯片战争时,目光往往聚焦于光刻机、EDA软件或先进封装——却容易忽视另一条战线:诉讼。
这份经过行业清洗的5,129条全球存储知识产权诉讼数据集,时间跨度从2005年延伸至2026年8月,覆盖中国、美国、欧盟三大司法体系,当事人均为存储芯片制造商、存储设备企业、专利许可机构或其直接交易对手。原始数据集5,608条中,有479条因当事人双方均与存储行业无关而被剔除。
三个数字可以提纲挈领:清洗后77.8%的案件发生在中国,但其中63.1%属于商标纠纷而非技术专利;美国案件占比22.2%,诉讼烈度和财务影响数量级更高;欧盟UPC统一专利法院自2023年启动以来,已有41个存储案件落地,新战场正在成型。这三条叙事线索交织在一起,构成了存储赛道知识产权竞争的完整战略地图。
一、金斯顿商标大潮:一场精心设计的市场清洗运动
数据集中最显眼的单一特征,是金斯顿(Kingston)系主要实体——金士顿科技(上海)有限公司(1,250件)、金士顿科技(中国)有限公司(1,063件)、金士顿科技有限公司——台湾主体(1,023件)——三家核心主体合计超过3,336件,占全部样本的65.0%。
从时序上看,金斯顿商标诉讼呈现教科书式的战役节奏:2016年中国案件骤升至169件,2017年跳至406件并维持高位直至2021年(峰值740件),随后在2022年断崖式下降至253件,到2025年仅余11件。这种"闪电战—持续压制—战略收缩"的节奏,绝非被动维权所能解释,而是主动设计的市场清洗策略。
目标选择同样耐人寻味:被告群体集中于电商卖家、批发市场经营者与线下零售商。金斯顿并未将诉讼炮口对准直接竞争对手(三星、美光、闪迪),而是将29个省份的仿冒品渠道逐一梳理,通过批量诉讼对山寨存储产品流通网络实施系统性打击。丹东中院(272件)、大连西岗区法院(190件)、昆明中院(170件)雄踞中国法院前三,正是东北与西南两大仿冒品集散地的地理映射。
法律工具运用同样精准:大量案件援引《商标法》第57条和第63条,裁判结果中撤诉率高达29.7%,驳回率36.9%。判决赔偿中位数仅8,000元,大量判决仅判令"停止侵权"而拒绝赔偿请求。《商标法》第64条第2款"合法来源"抗辩被援引超过百次,成为被告最常用的防御路径。
这组数据表面上看对金斯顿并不有利,但理解这场运动的逻辑,不能从单案损益出发。批量诉讼的真正价值在于:通过司法程序向市场监管部门释放信号,配合行政执法形成合围;在电商平台建立投诉前置法律依据,迫使平台批量下架侵权链接;以诉讼成本威慑潜在侵权者,令小规模经营者主动退出。在这个意义上,8,000元的中位赔偿是误导性的——真正的收益,计量单位是被清退的SKU数量和夺回的市场份额。
2022年之后的急剧收缩指向另一层逻辑:当主要流通渠道中的仿冒品密度已降至临界点以下,继续投入诉讼资源的边际收益趋向于零,主动停火是理性选择。这场商标运动的完整生命周期,本身就是品牌战略与诉讼工具协同的典型案例。
二、三星的被告困境:全球最受攻击的存储企业
清洗后数据集中,以三星各实体为被告的案件规模依然压倒性:Samsung Electronics America Inc.(661件)、Samsung Electronics Co. Ltd.(589件)、惠州三星电子(178件)、Samsung Telecommunications America LLC(113件)、三星(中国)投资(109件)、天津三星通信技术(66件)、Samsung Semiconductor Inc.(60件)、Samsung Austin Semiconductor(53件)——仅这八个主体合计已逾1,829件,占全样本的35.6%。
需要特别说明的是,661件和589件这两个数字,是从被告字段中统计各主体作为主要被告方出现的记录数,包括其作为共同被告的情形。三星电子美国公司以661件居被告榜首,与其在美国市场的销售规模直接挂钩——在美国联邦法院,任何持有存储相关专利的原告都优先将美国销售主体列为被告,以确保管辖权和实质性损害赔偿请求。
三星何以成为靶心?答案有层次之分。
表层原因是市场规模:三星是全球DRAM和NAND Flash的绝对龙头,市场份额即意味着侵权暴露面。对于任何持有存储相关专利的权利人而言,三星都是最具财务偿付能力、最能实现规模化和解收益的目标,这一逻辑在美国NPE诉讼中表现得尤为露骨。
深层原因涉及专利组合的历史欠账。三星在内存技术快速迭代的过程中,大量核心专利(接口技术、内存控制器协议、SEP标准必要专利)分散在日本企业(Maxell、日立)、美国初创公司和学术机构手中。三星虽拥有庞大自研专利库,但在某些细分领域的许可布局存在空白,给NPE提供了可乘之机。
结构性原因则关乎三星的全球化战略选择:在美国销售消费电子和数据中心产品、在中国设有制造基地、在欧洲布局高端市场,这种全球化运营模式使其在所有主要司法管辖区均具备可诉资产,无处可遁。
值得注意的是,三星同时也是本数据集中的重要原告(三星电子株式会社71件、Samsung Electronics Co. Ltd. 43件、Samsung Electronics America 28件),尤其在与华为的专利对攻和若干商标维权案件中。这种"亦攻亦守"的双重身份,揭示了大型科技公司在专利博弈中的真实处境。
三、华为与三星的专利战:一次有限战争的完整解剖
在清洗后5,129条记录中,华为与三星之间约100个案件构成一个高度独立、具有完整叙事结构的子样本。
这场诉讼战的轮廓清晰:2016年至2020年间,华为作为原告提起约50件案件(华为技术有限公司50件、华为终端等其他主体约11件),三星反击约39件,全部为发明专利侵权纠纷,管辖法院覆盖多个高级人民法院及最高人民法院知识产权法庭。单案最高主张赔偿金额达1.43亿元,涉及SEP许可费纠纷,由最高院受理;已知最高实际判决赔偿金额为8,050万元,出自福建省高院。
这场诉讼具有鲜明的"有限战争"特征:双方均未谋求彻底消灭对方的专利权,诉讼密度受商业理性约束而被控制在可协商范围内。最终结果——全球交叉许可协议——早已写在剧本之中。诉讼本质上是谈判的延伸,起诉书即要价清单。
两个深层信号值得关注。其一,华为选择中国法院发起攻势,是对中国知识产权司法体系国际信用度的背书——最高院知识产权法庭于2019年正式成立,北京、深圳知识产权法院的专业化程度已足以支撑复杂技术专利的审理。其二,SEP许可费纠纷进入最高院,意味着中国司法机构开始深度介入全球标准必要专利许可体系的定价争议,这一趋势正逐渐塑造中国在全球专利许可秩序中的话语权。
四、美国NPE生态:东德克萨斯的诉讼磁场
清洗后美国1,140个案件中,东德克萨斯联邦地区法院受理518件,占美国样本的45.4%。这一数字在理解美国存储专利诉讼时具有决定性意义。
东德克萨斯地区法院长期以对专利原告友好著称——较快的审判节奏、较高的原告胜诉率、历史上较为保守的无效认定倾向,使其成为NPE的天然栖息地。特拉华州(110件)和北加州(117件)位居其后,后者尤以硅谷科技公司云集、产品销售额巨大,成为存储芯片企业落地诉讼的另一核心战场。
本数据集中NPE格局清晰:Headwater Research LLC(24件,全部针对三星,跨美国和UPC两个司法区)、Bell Semiconductor LLC(18件,主攻西部数据、铠侠、美光)、Netlist Inc.(17件,针对美光和三星的DRAM/HBM专利)、Sonrai Memory(9件,覆盖金斯顿、西部数据、美光、铠侠)、MonolithIC 3D(7件,针对SK海力士和铠侠的3D NAND专利)。
这些主体呈现NPE生态的两个变体:以Bell Semiconductor、Sonrai Memory为代表的专利聚合体,通过收购技术公司专利资产后批量许可或诉讼变现;以Netlist为代表的具有实际产品业务的小型企业,将诉讼作为获取大企业许可费的杠杆工具,倾向于在关键技术节点打出象征性胜诉判决以提升谈判筹码。
HBM(高带宽内存)相关专利在Netlist的案件中已多次出现,这一细节值得特别关注。随着AI基础设施对HBM需求的爆炸式增长,美光、三星、SK海力士三家HBM供应商的专利暴露面将急剧扩大,针对DRAM接口和内存控制协议的权利人,已预先埋下了针对HBM的专利地雷。
五、长江存储的专利出击:中国存储企业攻守转换的历史时刻
在5,129条记录中,有一组案件体量虽小,却具有超出数量本身的战略意义:2023至2025年间,长江存储(YMTC)在美国联邦法院(北加州、东德克萨斯)及欧盟UPC(杜塞尔多夫地区法庭)对美光科技提起7件专利侵权诉讼。
这是一个历史性转折。此前,中国存储企业在国际专利诉讼中几乎清一色以被告身份出现。长江存储的主动出击,标志着中国存储企业开始将专利诉讼纳入竞争战略工具箱,从被动防御转向积极进攻。
背景不可忽视:2022年10月美国出口管制措施将长江存储列入关注实体名单,实际上阻断了其进入美国和数据中心市场的通道。在市场竞争渠道收窄的情况下,专利诉讼成为可利用的反制工具——通过证明美光产品侵犯长江存储的3D NAND专利,可在欧美市场威胁竞争对手的产品销售,同时建立谈判筹码。
选择在欧盟UPC起诉具有深思熟虑的战略逻辑:单一裁决覆盖多个欧盟成员国、相较美国联邦法院对中国申请人的政治敏感性相对较低、禁令裁决可直接波及美光在欧洲的产品销售。这不仅是商业层面的许可费博弈,更是一次地缘政治压力下的能力宣示。
六、UPC:欧洲统一专利法院的存储战局
欧盟统一专利法院(UPC)的41个存储案件,构成本数据集中地理覆盖最小、却最具前瞻性价值的子样本。
杜塞尔多夫地方庭、慕尼黑地方庭和曼海姆地方庭背后,是截然不同的权利人群体:Headwater Research的14件全部指向三星,是典型的NPE跨司法区扩张;ZTE对三星的5件涵盖SEP争议,标志着中国通信企业在UPC的早期布局;Maxell(前日立存储业务)5件延续了日本企业欧洲维权的传统路径;YMTC的3件则如前所述具有独特地缘政治色彩。
UPC的制度设计从根本上改变了欧洲专利诉讼的战略方程式:一审裁决效力覆盖所有成员国,对被告意味着单一裁决即可产生覆盖5亿人口市场的禁令风险。对NPE而言,Headwater已迅速将UPC纳入其全球许可执法矩阵,与美国联邦诉讼形成两线压力。41个案件,只是序章。
七、中美诉讼周期的背离与汇聚
本数据集最具宏观洞察价值的发现,是中美诉讼数量的周期性背离及2024年的历史性交叉。
中国存储诉讼2020年触及740件峰值,其后急剧萎缩:2022年降至253件,2024年仅余39件,2025年至今11件。美国则截然相反:2024年升至81件,2025年74件,2026年至8月37件已全部来自美国。
中国侧的衰减主要由金斯顿商标波的退潮驱动——当批量商标诉讼的目标库存耗尽,诉讼数量的下降是必然结果。这一现象警示我们:在评估司法管辖区的知识产权诉讼活跃度时,需区分"战略性批量维权"与"正常诉讼增长",前者具有明显的生命周期特征。
美国侧的持续活跃则由技术专利诉讼的内生动力驱动:DRAM接口专利随DDR5普及产生新的许可摩擦,HBM专利在AI算力热潮下成为新争议焦点,3D NAND堆叠专利伴随各家层数竞赛中的技术分叉引发更多纠纷。这类诉讼与技术迭代节奏同步,具有持续再生能力。
财务数据揭示中美诉讼的质量差异。清洗后有效诉求金额约20.0亿元(1,867件非零记录),有效判决金额约1.84亿元(1,349件非零记录),整体赔偿实现率约9.2%。专利案件平均诉求金额高达967万元,平均赔偿235万元,实现率约24%——远高于商标案件的8,000元中位赔偿。知识产权赔偿制度改革,尤其是惩罚性赔偿条款的落地执行,对激活中国专利诉讼的战略价值至关重要。
结语:规则制定者与规则接受者的分野
回望这5,129条经过行业清洗的诉讼记录,它们共同描绘的不仅是若干企业的维权行动,而是全球存储产业知识产权秩序的构建过程——谁在制定规则,谁在接受规则,谁试图改变规则。
金斯顿的商标大潮,本质上是成熟IP持有者对市场秩序的主动塑造,它用司法手段做到了行政执法单独无法完成的事。三星的全域被诉困境,折射的是市场领导者在多司法区高密度运营的结构性脆弱。美国NPE生态的韧性,说明专利货币化在美国司法体系中已形成自我强化的商业模式,技术迭代只会为其提供源源不断的素材。
真正值得关注的历史性转变,发生在长江存储的出击和UPC开张之间。前者代表中国存储企业尝试从规则接受者向规则参与者转型;后者代表欧洲在全球专利竞争版图上重新插旗。下一个十年,AI硬件对HBM的需求将催生新一轮专利许可争议,中国存储企业的出海冲动将与国际专利壁垒形成更剧烈碰撞,UPC的实践将检验欧洲是否能成为独立于中美之外的第三极专利裁判机构。
5,129条记录,只是序幕。
数据附录
附录一:司法管辖区与法院分布
中国法院(Top 10)
美国法院(Top 10)
附录二:立案年度分布
附录三:主要当事人统计
原告方(Top 15)
被告方(Top 15)
附录四:案由分类汇总
附录五:关键财务指标
诉求金额(非零记录,1,867件)
判决金额(非零记录,1,349件)
赔偿实现率
本文数据基于经行业清洗的5,129条存储知识产权诉讼记录原始数据来源于知产数据检索平台,检索时间截至2026年8月24日。所有财务金额以人民币计价,被告方案件数含共同被告情形。
知产查企业版现已开放14天免费试用
企业管理员、多员工账号、统一用量管理,并可按需接入API / MCP。
访问:zhichancha.com | 申请试用及企业数据方案
扫码加知产宝专项一对一企业客服,提供试用服务开通